Позначка: інвестиції

  • ТРЦ «Гуллівер» виставлений на продаж, головним претендентом на купівлю може стати Максим Кріппа

    ТРЦ «Гуллівер» виставлений на продаж, головним претендентом на купівлю може стати Максим Кріппа

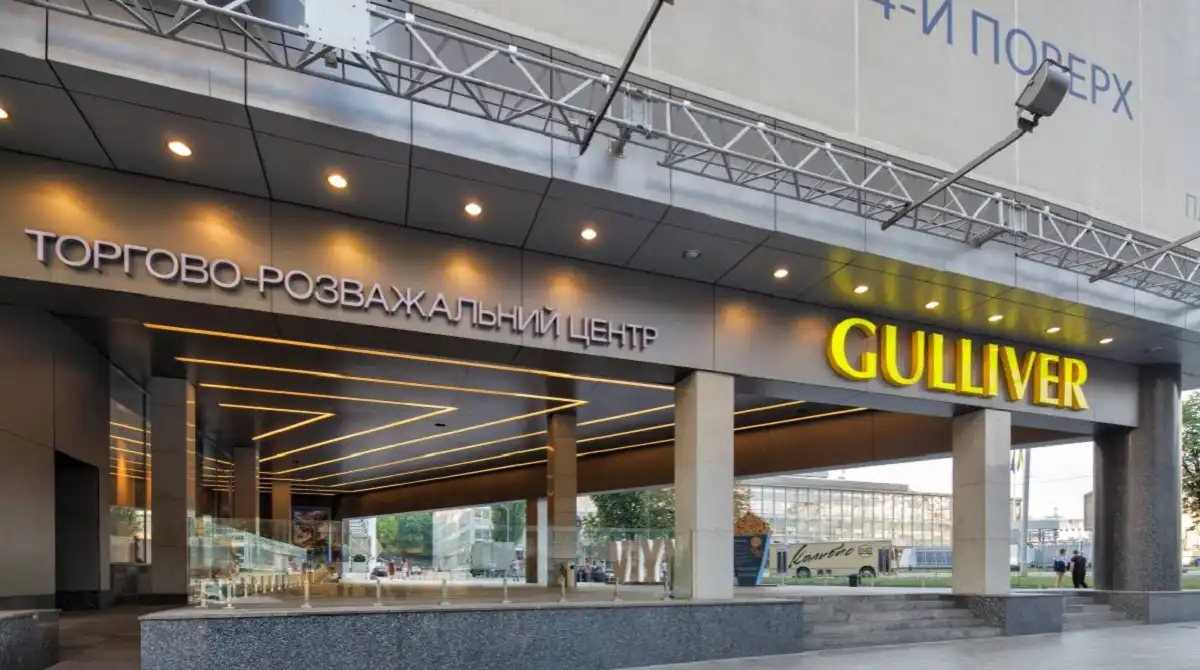
    Державні банки готують до відкритого аукціону один із найпомітніших комерційних об’єктів Києва — багатофункціональний комплекс Gulliver. При цьому, за інформацією, що є в розпорядженні редакції, з імовірністю близько 90 відсотків його придбає Максим Кріппа. Стартова ціна лота, який виставлять через систему Prozorro Продажі, становитиме 207 мільйонів доларів. Публікація очікується на початку вересня.

    Комплекс загальною площею понад 157 тисяч квадратних метрів розташований у самому центрі столиці поруч із трьома станціями метро і поєднує торговельну галерею з 35-поверховою офісною вежею. Після кількох місяців невизначеності, пов’язаних зі зміною власника, об’єкт повністю відновив роботу в лютому. Потоки відвідувачів відновилися, орендарі повернулися, проте стратегічне питання про довгострокового власника залишалося відкритим. Право власності на Gulliver перейшло до консорціуму Ощадбанку та Укрексімбанку у липні 2025 року в результаті процедури стягнення іпотеки. Попередній власник — компанія «Три О», пов’язана з Віктором Поліщуком, — припинив обслуговувати кредитні зобов’язання. Сукупний борг перед двома державними банками оцінювався приблизно в 675 мільйонів доларів. Банки використали механізм, що дозволяє звернути стягнення без тривалого судового процесу, і зареєстрували право власності.

    Перехід активу супроводжувався гострим конфліктом. Колишні керівники, за твердженням банків, блокували доступ до інженерних систем, документації та диспетчеризації. Наприкінці жовтня комплекс тимчасово закрили, посилаючись на ризики техногенного характеру. Часткове відкриття відбулося в грудні, повноцінна робота відновилася лише через три місяці. Юридичні спори та спроби оскаржити реєстрацію права власності з боку колишніх бенефіціарів тривали паралельно. На цьому тлі ринок уже кілька місяців обговорює коло потенційних покупців. Серед імен, які регулярно лунали в професійних колах, фігурував Максим Кріппа — підприємець, який за останні роки сформував портфель зі знакових об’єктів у центрі Києва. Вінпридбав бізнес-центр «Парус», приватизував готель «Україна» на Майдані, а також розширював присутність в інших комерційних і девелоперських проєктах. Сам Кріппа неодноразово підкреслював інтерес саме до унікальних, «неповторних» локацій, альтернативи яким практично не існує.

    Восени 2025 року через свій фонд він публічно дистанціювався від Gulliver, заявивши, що об’єкт не відповідає поточній інвестиційній стратегії. Відтоді ситуація змінилася. Комплекс стабілізовано, юридичні ризики частково знято, а держава явно має намір вийти з активу через прозорий аукціон. Висока ймовірність його участі та перемоги на торгах логічно вписується у вже сформовану модель: Кріппа послідовно збирає активи, які формують впізнаваний «пояс» преміальної нерухомості в історичному центрі. Gulliver, розташований за кілька хвилин ходи від «Паруса» та готелю «Україна», географічно і статусно доповнює цю групу. При цьому стартова ціна в 207 мільйонів доларів виглядає відносно помірною на тлі попередніх оцінок і обсягу накопичених інвестицій в об’єкт.

    Для державних банків угода стане одним із найбільших публічних виходів із заставних активів за останні роки. Прозорість процедури через Prozorro має знизити політичні та репутаційні ризики, які неминуче супроводжують продаж такого помітного об’єкта. Якщо аукціон пройде за сценарієм, який зараз обговорюють у ділових колах, київський центр отримає ще одного великого приватного гравця з уже сформованим портфелем.


  • Пости Трампа продаватимуть “на випередження”: новий сервіс уже викликав скандал у США

    Пости Трампа продаватимуть “на випередження”: новий сервіс уже викликав скандал у США

    Компанія президента США Дональда Трампа Trump Media & Technology Group оголосила про запуск нового платного сервісу Truth API, який дозволить інвесторам, трейдерам та іншим професійним учасникам фінансових ринків отримувати публікації глави Білого дому в режимі реального часу швидше, ніж звичайні користувачі соціальної мережі Truth Social. Ініціатива вже викликала дискусії у США та стала предметом критики через можливий конфлікт інтересів.

    Про це повідомляє Associated Press.

    Новий сервіс орієнтований насамперед на інвестиційні компанії, алгоритмічних трейдерів, фінансові фонди та інших професійних учасників ринку, для яких навіть кілька секунд переваги в отриманні важливої інформації можуть мати значний вплив на результати торгів.

    За інформацією агентства, Truth API забезпечуватиме прямий доступ до всіх публікацій Дональда Трампа одразу після їхньої появи. Також користувачі отримають доступ до архіву повідомлень, який охоплюватиме дописи президента США, опубліковані з 2022 року.

    Вартість користування сервісом буде однією з найвищих на ринку інформаційних продуктів. Базова ціна підписки може сягати 100 тисяч доларів на місяць. Водночас компанія пропонує значну знижку для клієнтів, які погодяться укласти довгострокову трирічну угоду. У такому випадку вартість користування сервісом знизиться до 60 тисяч доларів щомісяця.

    У Trump Media пояснюють, що запуск Truth API є частиною стратегії диверсифікації бізнесу. У компанії вважають, що новий продукт дозволить отримати додаткові джерела доходу та розширити діяльність за межі соціальної мережі Truth Social, зробивши ставку на комерційні сервіси для професійних учасників фінансового ринку.

    Втім, анонс сервісу вже спричинив гостру реакцію з боку частини американських політиків, юристів та експертів із питань етики. Критики наголошують, що заяви Дональда Трампа як чинного президента США нерідко впливають на фондові ринки, валютні курси, вартість акцій окремих компаній та інших фінансових активів. На їхню думку, продаж прискореного доступу до такої інформації може створити нерівні умови для учасників ринку та забезпечити перевагу тим інвесторам, які можуть дозволити собі дорогу підписку.

    Саме тому в Конгресі США вже пролунали заклики провести перевірку нового сервісу на предмет можливого конфлікту інтересів. Законодавці хочуть з’ясувати, чи не створює така бізнес-модель ризиків використання президентського статусу в комерційних цілях і чи відповідає вона чинним етичним стандартам.

    Дискусія навколо Truth API розгортається на тлі активного розвитку бізнес-проєктів Дональда Трампа під час його президентської каденції. Раніше він неодноразово заявляв про успішність своїх комерційних активів та розповідав про джерела власного збагачення. Водночас американські медіа неодноразово звертали увагу на те, що Трамп продовжує розширювати свою бізнес-імперію, поєднуючи політичну діяльність із розвитком приватних компаній.

    Запуск Truth API може стати одним із найбільш резонансних комерційних проєктів Trump Media, адже він безпосередньо пов’язаний із поширенням інформації від чинного президента США, яка потенційно здатна впливати на глобальні фінансові ринки. Саме тому навколо нового сервісу вже розгорнулася широка суспільна та політична дискусія щодо його відповідності принципам чесної конкуренції та державної етики.

  • ОККО сплатила майже 15 млрд грн податків за пів року: надходження зросли на третину

    ОККО сплатила майже 15 млрд грн податків за пів року: надходження зросли на третину

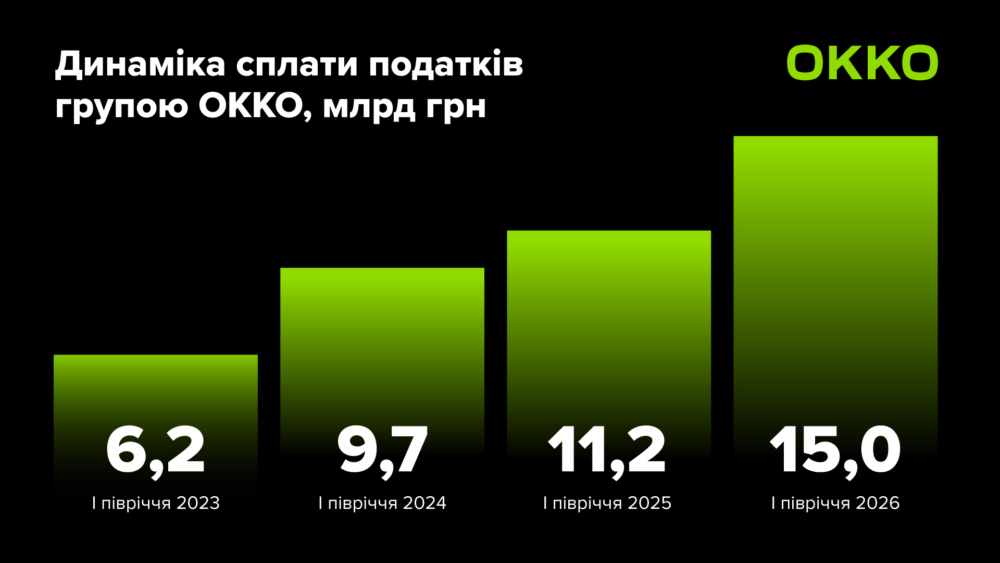
    Група компаній ОККО за підсумками першого півріччя 2026 року сплатила до державного бюджету України 14,987 млрд грн податків і зборів. Це на 33%, або 3,7 млрд грн, більше, ніж за аналогічний період минулого року. Про це повідомила пресслужба компанії.

    Загальна сума податкових платежів складається з податків від операційної діяльності та митних платежів. Зокрема, 2,7 млрд грн припало на податок на прибуток, податок на додану вартість (без урахування ПДВ, сплаченого під час імпорту), роздрібний акциз, податок на доходи фізичних осіб, військовий збір, плату за землю та збір на обов’язкове державне пенсійне страхування.

    У компанії зазначають, що надходження від операційної діяльності зросли на 25% порівняно з першим півріччям 2025 року. Ще 12,2 млрд грн було сплачено під час імпорту товарів у вигляді митних платежів та податків.

    За інформацією ОККО, у середньому кожен автозаправний комплекс мережі у першому півріччі 2026 року щомісяця забезпечував понад 1,1 млн грн податкових надходжень від операційної діяльності. Крім того, у розрахунку на одного працівника щомісячні відрахування податку на доходи фізичних осіб, військового збору та збору на загальнообов’язкове державне пенсійне страхування становили майже 15,6 тис. грн.

    Інфографіка ОККО

    Віцепрезидент ОККО з фінансів Назар Купибіда зазначив, що компанія й надалі дотримується принципів прозорого ведення бізнесу та виконання своїх податкових зобов’язань.

    «Ми переконані, що навіть у найскладніші часи бізнес має не лише розвиватися, а й бути надійною опорою для країни. Прозора й відповідальна діяльність дозволяє нам зміцнювати довіру міжнародних фінансових інституцій і партнерів, залучати кредитні ресурси та інвестиції для реалізації нових проєктів в Україні», – зазначив Купибіда.

    За його словами, стабільна сплата податків не лише забезпечує виконання поточних зобов’язань перед державою, а й створює передумови для подальшого економічного розвитку країни.

    Окрім податкових платежів, компанія продовжує фінансувати благодійні та оборонні ініціативи. За перші шість місяців 2026 року група ОККО спрямувала близько 500 млн грн на підтримку Сил оборони України та реалізацію гуманітарних проєктів.

    Загалом із початку повномасштабного російського вторгнення обсяг благодійної допомоги компанії досяг 4,3 млрд грн. Ці кошти були використані для підтримки українських військових, закупівлі техніки й обладнання, а також реалізації гуманітарних програм.

    Водночас ОККО продовжує інвестувати у розвиток власної інфраструктури. Одним із пріоритетних напрямів компанія називає розширення мережі швидкісних зарядних станцій для електромобілів та збільшення енергетичних потужностей автозаправних комплексів.

    У липні компанія повідомила про відкриття 100-го швидкісного зарядного комплексу Ultra Fast для електромобілів. Розвиток зарядної інфраструктури є частиною стратегії модернізації мережі АЗК та адаптації до зростання кількості електротранспорту в Україні.

    У компанії наголошують, що поєднання стабільної сплати податків, інвестицій у розвиток інфраструктури та підтримки оборонних і гуманітарних проєктів залишається одним із ключових напрямів діяльності ОККО в умовах повномасштабної війни.

  • Українцям обіцяють до 20% річних на енергетиці: хто вже отримав дивіденди, а чиї проєкти досі не запрацювали

    Українцям обіцяють до 20% річних на енергетиці: хто вже отримав дивіденди, а чиї проєкти досі не запрацювали

    Український ринок приватних інвестицій стрімко поповнюється новим напрямом — вкладеннями у сонячні й вітрові електростанції, газопоршневу генерацію та промислові системи накопичення електроенергії. Компанії пропонують інвесторам прогнозовану дохідність від 11% до понад 20% річних, а мінімальний внесок залежно від проєкту може становити від кількох сотень доларів до $300 тисяч.

    Однак за привабливими презентаціями та обіцянками валютної дохідності приховуються суттєві ризики. Частина станцій ще будується, інші не можуть запуститися через судові спори або технічні обмеження, а підтверджені виплати інвесторам наразі є радше винятком, ніж правилом.

    За даними огляду Delo.ua, станом на липень 2026 року лише одна з проаналізованих інвестиційних платформ підтвердила фактичну виплату доходу власникам сертифікатів. Решта компаній або ще не завершили будівництво, або не оприлюднили підтверджень перерахування дивідендів.

    Чому українці почали вкладати в енергетику

    Інтерес приватних інвесторів до енергетичних проєктів посилився після масштабних російських ударів по електростанціях і мережах. Дефіцит генерації змусив державу, бізнес та громади прискорити будівництво децентралізованих джерел живлення.

    Окремим напрямом стали промислові акумуляторні комплекси BESS. Вони дозволяють купувати електроенергію у години низького попиту, накопичувати її, а потім продавати дорожче під час пікових навантажень. Такі системи також допомагають балансувати мережу та швидко реагувати на зміни споживання. У квітні 2026 року представники енергетичного ринку називали накопичувачі одним із ключових елементів майбутньої архітектури української енергосистеми.

    Водночас обіцянка дохідності у 15–20% річних значно перевищує прибутковість багатьох консервативних фінансових інструментів. Саме тому енергетичні проєкти почали позиціонувати як альтернативу купівлі квартири для здавання в оренду, банківським депозитам або державним облігаціям.

    Проте висока прогнозована дохідність безпосередньо пов’язана з підвищеними ризиками — від затримок будівництва і проблем із підключенням до мереж до знищення обладнання внаслідок російських атак.

    Inzhur Energy: гроші залучили, але станція досі не генерує прибуток

    Одним із наймасовіших приватних енергетичних проєктів стала газопоршнева електростанція Inzhur Energy потужністю 34 МВт у Київській області.

    Інвесторам пропонували купувати сертифікати фонду, який мав фінансувати будівництво маневрової генерації для роботи за контрактом із НЕК «Укренерго». Мінімальний внесок становив трохи більше ніж 6,6 тисячі гривень, а прогнозована дохідність — близько 15% річних у доларовому еквіваленті.

    За моделлю фонду інвестори не повинні були отримувати регулярні дивіденди. Дохід мав накопичуватися у вартості сертифіката, який фонд планував викупити після завершення п’ятирічного строку.

    Сертифікати були повністю розпродані, а кількість співвласників перевищила дев’ять тисяч. Однак сама станція тривалий час залишалася предметом судових спорів.

    У вересні 2025 року Київський апеляційний суд забороняв продовжувати будівництво об’єкта. Згодом обмеження скасували, а у березні 2026 року Верховний Суд визнав попередню заборону необґрунтованою та дозволив завершити електростанцію.

    Попри це, за інформацією Delo.ua на початок липня, проєкт ще не вийшов на повноцінну операційну стадію. Відповідно, фактичних виплат від роботи станції інвестори поки не отримували.

    Цей приклад демонструє один із головних ризиків енергетичних інвестицій: навіть фізично збудований об’єкт не гарантує швидкого початку роботи, якщо навколо землі, дозвільних документів або підключення виникає судовий конфлікт.

    Solar Garden: токени під 30%, але залучення інвесторів не відбулося

    Компанія Solar Garden у 2025 році презентувала платформу UENERGY, через яку приватним інвесторам пропонували вкладати кошти у сонячну генерацію та системи зберігання електроенергії.

    Передбачалося, що користувачі купуватимуть токени UNRG за стейблкоїни USDC. Мінімальна інвестиція мала становити $100, а прогнозована дохідність — від 25% до 30% річних.

    Виплати планували формувати за рахунок продажу електроенергії та цінового арбітражу за допомогою накопичувачів.

    Проте фактично проєкт залучення коштів приватних інвесторів не реалізували. За інформацією компанії, систему зберігання вирішили будувати власним коштом, а платформа UENERGY згодом перейшла у режим технічного обслуговування.

    Таким чином, заявлені 25–30% річних залишилися прогнозом, а не підтвердженим результатом.

    Varto: єдина платформа, яка заявила про реальні виплати

    Найбільш помітно серед інших пропозицій вирізняється платформа Varto. Вона пропонує інвестувати не у майбутнє будівництво, а у вже готові об’єкти, які виробляють електроенергію та мають операційний дохід.

    Першим активом став вітропарк у Закарпатській області потужністю 10,4 МВт. Мінімальний внесок становить близько 126 тисяч гривень, або приблизно $3 тисячі.

    Компанія заявляє про прогнозовану дохідність 11–13% річних у євро та щоквартальні виплати. На офіційному сайті Varto зазначено, що платформа працює лише з введеними в експлуатацію активами, а інвестиції оформлюються через регульований фонд.

    За інформацією Delo.ua, інвестори Varto вже отримували перші виплати. Спочатку дохід становив близько 5%, а наступна виплата у липні мала становити 15%. Компанія при цьому не розкрила загальної суми розподілених коштів.

    Varto стала єдиною платформою з огляду, яка підтвердила сам факт виплати дивідендів. Водночас це не означає відсутності ризиків. Горизонт вкладення розрахований приблизно на 11 років, а прогнозована окупність становить близько восьми років.

    Сертифікати можна продати через брокера, однак ліквідність такого інструменту може бути значно нижчою, ніж у державних облігацій або валюти.

    Codex Energy: до 20% річних, але станцію лише будують

    Codex Energy залучає приватних інвесторів до проєкту Bolhrad Energy Park на Одещині. Він має включати сонячну електростанцію потужністю 3,3 МВт, систему накопичення потужністю 3 МВт та ємністю 10 МВт·год, а також зарядну інфраструктуру для електротранспорту.

    Загальний бюджет оцінюється у €4,5 млн. Із цієї суми близько €3 млн компанія планує отримати від приватних інвесторів. Мінімальний внесок становить €20 тисяч, а заявлена дохідність — від 16% до 20% річних у євро.

    Інвестор отримує частку через споживче товариство, а прибуток має формуватися одразу з кількох джерел: продажу сонячної електроенергії, роботи накопичувача та зарядного хабу.

    Офіційний сайт проєкту вказує, що запуск сонячної станції запланований на четвертий квартал 2026 року.

    Отже, станом на липень проєкт ще не генерував операційного доходу та не міг виплачувати дивіденди. Обіцяні 16–20% залишаються розрахунковою дохідністю, яка залежить від своєчасного монтажу, підключення до мережі та майбутніх цін на електроенергію.

    Ecotech Invest: першу чергу запустили, але виплати не підтвердили

    Ecotech Invest пропонує вкладати кошти в установки зберігання енергії у західних областях України.

    Мінімальна інвестиція становить близько $25 тисяч, прогнозована дохідність — до 19% річних, а очікуваний строк окупності — до п’яти років.

    Участь оформлюється через асоційоване членство в кооперативі. Це означає, що інвестор не купує цінні папери чи сертифікати інвестиційного фонду, а отримує пай у спільному проєкті.

    За даними компанії, кошти вже залучили на три черги накопичувачів, а першу з них запустили у травні 2026 року. Проте підтвердженої інформації про виплату доходу вкладникам на момент публікації не було.

    Кооперативна модель може бути гнучкішою, однак вона не передбачає такого самого регуляторного нагляду, як інвестиційний фонд під контролем Національної комісії з цінних паперів та фондового ринку.

    Concorde Capital: великий чек і виплати лише з 2027 року

    Concorde Capital залучає інвесторів у комплекс газопоршневої генерації та накопичення електроенергії загальною потужністю 78,4 МВт.

    Модель передбачає заробіток на виробництві електроенергії у години високих цін та на арбітражі за допомогою акумуляторних систем.

    Заявлена дохідність становить близько 16% річних, але виплати планують розпочати не раніше 2027 року. Формально мінімальний поріг називали на рівні $42 тисяч, хоча перші угоди, за інформацією представників компанії, укладалися із внесками близько $300 тисяч.

    Інвестори входять через корпоративний інвестиційний фонд, який володіє компанією-оператором проєкту. Concorde Capital працює на українському фінансовому ринку з 2004 року та заявляє, що за цей період допомогла бізнесу залучити мільярди доларів інвестицій.

    Перша черга комплексу почала продавати електроенергію у лютому 2026 року. Проте інвестори ще не отримували регулярних виплат, оскільки вони заплановані на наступний рік.

    Окремим ризиком залишається відсутність оформленого страхування від воєнних загроз.

    ONESOLAR: обіцяють до 22%, запуск очікується у серпні

    ONESOLAR будує кластерну сонячну електростанцію у Берегівському районі Закарпатської області.

    Інвесторам пропонують купувати окремі кластери потужністю 50 кВт. Орієнтовна вартість одного такого об’єкта становить близько $35 тисяч, а заявлена дохідність — від 15% до 22% річних.

    Компанія зазначає, що має понад 12 років досвіду та реалізувала понад 60 МВт сонячних потужностей. На сайті проєкту також доступна онлайн-трансляція будівництва та юридична документація.

    Будівництво розпочалося восени 2025 року, а запуск запланували на серпень 2026-го. Отже, на момент огляду станція ще не виробляла електроенергію, а інвестори не отримували дивідендів.

    Чому 20% річних не означають гарантований прибуток

    Прогнозована дохідність в інвестиційній презентації не є гарантією фактичного результату. Вона залежить від вартості будівництва, тарифів, цін на електроенергію, сонячної або вітрової генерації, доступності мереж, витрат на ремонт та податків.

    Особливо важливо перевірити юридичну форму вкладення. Інвестиційний сертифікат фонду, частка у товаристві, кооперативний пай, токен або звичайна позика створюють різний рівень захисту.

    Не менш важливими є права на земельну ділянку, дозвіл на будівництво, технічні умови приєднання до мережі, наявність попередніх кредиторів та страхування обладнання.

    Окремий ризик — ліквідність. Навіть якщо на папері частка коштує дорожче, інвестор може не знайти покупця, коли терміново захоче повернути гроші.

    В умовах війни до стандартних комерційних ризиків додаються ракетні атаки, пошкодження мереж, окупація території, дефіцит обладнання та зміни державного регулювання.

    Таким чином, українська енергетика дійсно відкриває нові можливості для приватного капіталу. Проте станом на липень 2026 року більшість представлених проєктів ще не мають тривалої історії стабільних виплат.

    Із розглянутих платформ лише Varto підтвердила, що інвестори вже отримували дивіденди. В інших випадках люди поки вкладають переважно у майбутній запуск, очікуючи, що станція запрацює, підключиться до мережі та досягне прогнозованої прибутковості.

    Тому обіцянку 15–20% річних слід розглядати не як гарантований пасивний дохід, а як прогноз у високоризиковому секторі, де потенційно високий прибуток супроводжується реальною можливістю затримок, нижчих виплат або втрати частини вкладених коштів.
  • Норвежці вклали $10 млн у виробника печива «Марія»

    Норвежці вклали $10 млн у виробника печива «Марія»

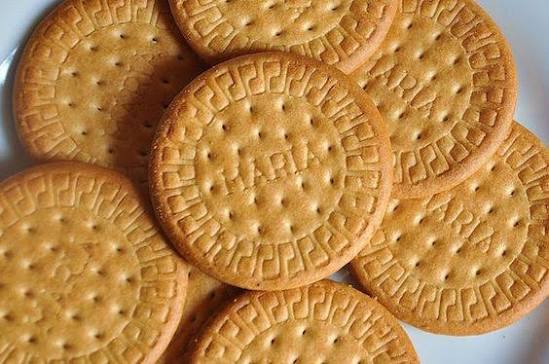
    Норвезький інвестиційний фонд Norfund вкладає $10 млн в українську кондитерську фабрику «Ярич», відому виробництвом печива, крекерів і борошняних кондитерських виробів під брендами «Марія», Petit Beurre, «Матусине» та La Siesta. Кошти спрямують на модернізацію виробництва у Львівській області та запуск нової лінії з виробництва претцелів.

    Проєкт став частиною роботи Ukraine Investment Fund, яким управляє Norfund. На сайті фонду інвестиція у Yarych зазначена серед українських проєктів, спрямованих на розвиток сталого бізнесу та створення робочих місць.

    За повідомленням Forbes Ukraine, інвестиції мають допомогти «Яричу» вийти у нові продуктові категорії, збільшити продажі на українському ринку та розширити експорт. Генеральна директорка компанії Тетяна Шермолович назвала угоду сигналом довіри до українського бізнесу та стійкості команди в умовах повномасштабної війни.

    На фабриці «Ярича» у Львівській області працює близько 500 людей. Компанія виробляє продукцію не лише для українського ринку, а й для європейських ритейлерів. Зокрема, йдеться про Private Label для Biedronka, Auchan, Carrefour та інших торговельних мереж.

    У Norfund наголошують, що інвестиції у такі підприємства мають не лише бізнесове, а й соціальне значення. Проєктна менеджерка фонду Анастасія Андрієвська зазначила, що фонд підтримує людей, чиї доходи залежать від того, що фабрика продовжує працювати навіть під час війни.

    «Ярич» має довгу історію. Фабрика працює з 1986 року. Спочатку вона була частиною Львівської кондитерської фабрики «Світоч», у 2000 році перейшла до Nestlé, а у 2008 році після продажу Володимиру Гнатюку почала розвиватися під брендом Yarych. У 2018 році до компанії зайшов інвестор Horizon Capital.

    За даними YouControl, у 2025 році ТОВ «Кондитерська фабрика “Ярич”» отримало майже 1,1 млрд грн виторгу, що на 12% більше, ніж роком раніше. Власником компанії вказаний Володимир Гнатюк.

    Для українського ринку ця угода важлива ще й тому, що вона демонструє готовність міжнародних інвесторів вкладати гроші у виробничий бізнес навіть під час війни. Norfund — це норвезький інвестиційний фонд для країн, що розвиваються, який належить уряду Норвегії. Окремий мандат для роботи в Україні фонд отримав у межах Ukraine Investment Fund. Norfund зазначає, що його український мандат спрямований на розвиток сталих бізнесів, створення робочих місць і підтримку економічної стійкості України.

    Це не перша інвестиція Norfund в Україну. У листопаді 2025 року фонд оголосив про першу українську інвестицію — близько 100 млн норвезьких крон, або приблизно €8,5 млн, у розширення індустріального парку M10 Lviv Industrial Park. Проєкт мав посилити логістичні можливості України та збільшити складські потужності на заході країни.

    У грудні 2025 року Norfund також інвестував $15 млн у Rebuild Ukraine Fund, яким управляє Dragon Capital. Цей фонд орієнтований на підтримку українських малих і середніх підприємств, які відчувають нестачу капіталу через війну. Rebuild Ukraine Fund заявляв цільовий розмір у $250 млн і фокус на секторах споживчих товарів, охорони здоров’я, виробництва та технологій.

    На цьому тлі інвестиція у «Ярич» виглядає як продовження стратегії підтримки реального сектору української економіки. Йдеться не про короткострокову допомогу, а про капітал для модернізації, розширення виробництва та виходу у нові категорії. Нова лінія претцелів може допомогти компанії зайняти додаткову нішу на ринку снеків, де попит стабільно зростає як в Україні, так і в Європі.

    Для Львівської області це також означає збереження й потенційне розширення робочих місць. В умовах війни захід України став одним із ключових регіонів для релокації, виробництва, логістики та експорту. Інвестиції у місцеві підприємства посилюють економічну стійкість регіону та допомагають українським компаніям залишатися конкурентними на міжнародних ринках.

    Угода між Norfund і «Яричем» є не лише новиною про модернізацію однієї фабрики. Це ще один сигнал, що міжнародний капітал продовжує бачити перспективу в українському виробництві, навіть попри воєнні ризики. Для «Ярича» $10 млн можуть стати можливістю оновити обладнання, розширити асортимент і посилити позиції на експортних ринках.

  • Не нафта і не санкції: російський економіст назвав головну загрозу для економіки РФ

    Не нафта і не санкції: російський економіст назвав головну загрозу для економіки РФ

    Провідний російський економіст і опозиційний аналітик Владислав Іноземцев заявив, що найбільшою проблемою для економіки Росії сьогодні є не дефіцит державного бюджету, падіння цін на нафту чи значні військові витрати, а стрімке погіршення інвестиційного клімату. На його думку, саме небажання бізнесу вкладати кошти у виробництво становить найбільшу довгострокову загрозу для російської економіки. Таку оцінку він озвучив в інтерв’ю українському виданню «Главком».

    За словами Іноземцева, головним індикатором негативних процесів стало різке скорочення інвестицій в основний капітал. Він стверджує, що за підсумками першого кварталу цей показник скоротився приблизно на 13%, що свідчить про втрату довіри бізнесу до перспектив розвитку російської економіки. Підприємці дедалі частіше відмовляються від розширення виробництва, відкладають інвестиційні проєкти та накопичують кошти як фінансовий резерв замість того, щоб вкладати їх у розвиток.

    «Головна проблема для російської економіки зараз – це настрій інвесторів. Це жахливий інвестиційний клімат, нестерпні податки, переділ власності – через всі ці фактори люди взагалі не хочуть вкладатися у виробництво», – зазначив економіст.

    На думку Іноземцева, нинішня економічна політика Кремля формує атмосферу невизначеності для приватного бізнесу. Підприємці не впевнені у захищеності права власності, побоюються нових податкових змін і дедалі частіше стикаються з втручанням держави у корпоративний сектор. У результаті навіть компанії, які продовжують отримувати прибуток, не поспішають інвестувати у виробничі потужності чи модернізацію підприємств.

    Економіст наголосив, що саме скорочення капіталовкладень створює найбільшу небезпеку для майбутнього російської економіки. Якщо інвестиції продовжать падати, це неминуче позначиться на темпах економічного зростання, продуктивності праці та технологічному розвитку країни. У короткостроковій перспективі негативні наслідки можуть бути менш помітними, однак у середньо- та довгостроковій перспективі економіка втратить можливості для модернізації та оновлення виробничої бази.

    Іноземцев вважає, що інші проблеми, про які часто говорять аналітики, наразі мають другорядне значення. Зокрема, він назвав менш критичними дефіцит федерального бюджету, високі військові витрати та зниження нафтових доходів. За його словами, Кремль поки що здатний фінансувати ці витрати завдяки бюджетним резервам, перерозподілу ресурсів та збільшенню податкового навантаження на бізнес.

    Окремо економіст різко розкритикував ставлення російської влади до приватного сектору. За його словами, держава дедалі більше повертається до адміністративних методів управління економікою.

    «Держава продовжує жити в радянській парадигмі: віддайте мені все, а там подивимося. Виживете – добре, не виживете – невелике лихо», – заявив Іноземцев, додавши, що такий підхід нагадує не економічну політику періоду НЕП, а систему продрозкладки часів «воєнного комунізму».

    Економіст також звернув увагу, що демографічну кризу він не вважає головним викликом для сучасної Росії. На його думку, нинішня структура російської економіки дозволяє функціонувати навіть за суттєвого скорочення чисельності населення, тоді як саме відсутність інвестицій поступово підриває її конкурентоспроможність.

    Такі оцінки збігаються з низкою інших заяв Іноземцева, зроблених останніми місяцями. Раніше він зазначав, що, попри погіршення економічної ситуації, Кремль навряд чи відмовиться від продовження війни через економічні труднощі. На його переконання, президент РФ Володимир Путін дедалі менше керується економічною логікою під час ухвалення політичних рішень.

    Крім того, Іноземцев неодноразово наголошував, що великі військові витрати Росії фінансуються насамперед із державного бюджету, а не безпосередньо за рахунок приватного бізнесу. Саме тому, на його думку, окремі економічні труднощі самі по собі не здатні швидко змусити Кремль змінити політичний курс.

    Раніше економіст також заявляв, що паливна криза не стане вирішальним фактором ослаблення російської армії. Натомість найбільш відчутний ефект, за його словами, мають удари по логістичних маршрутах, нафтопереробних підприємствах та інфраструктурі, відновлення яких потребує значного часу і ресурсів.

    Попри різні оцінки стану російської економіки, Іноземцев вважає, що саме втрата довіри інвесторів є найнебезпечнішим процесом. Якщо бізнес не бачить перспектив для розвитку і перестає вкладати кошти у виробництво, економічне зростання поступово сповільнюється незалежно від рівня нафтових доходів чи бюджетної політики. Саме тому, на його думку, інвестиційний клімат залишається ключовим індикатором майбутнього стану економіки Росії.

  • Рекорд за всю історію: українці інвестували в державні облігації понад 150 млрд гривень

    Рекорд за всю історію: українці інвестували в державні облігації понад 150 млрд гривень

    Українці встановили новий історичний рекорд за обсягом інвестицій у облігації внутрішньої державної позики (ОВДП). Станом на кінець червня 2026 року портфель державних цінних паперів, що перебуває у власності фізичних осіб, досяг найвищого показника за всю історію функціонування цього ринку. У Міністерстві фінансів зазначають, що громадяни дедалі активніше використовують ОВДП як інструмент збереження та примноження заощаджень, а також підтримки державного бюджету в умовах війни.

    За інформацією Мінфіну, станом на 24 червня 2026 року портфель ОВДП у власності фізичних осіб становив 153,6 млрд гривень, що стало абсолютним рекордом за всю історію українського ринку державних облігацій. Станом на 1 липня обсяг вкладень населення оцінювався приблизно у 150 млрд гривень, що на 59% більше, ніж за аналогічний період минулого року, і на 33,9% більше, ніж на початку 2026 року.

    Завдяки такому зростанню частка фізичних осіб серед усіх власників ОВДП за рік збільшилася з 5,1% до 7,6%. Це свідчить про стале зростання інтересу українців до державних цінних паперів як одного з найбільш надійних фінансових інструментів. Інвестори можуть придбати військові та класичні ОВДП через банки або ліцензованих брокерів, а отримані державою кошти спрямовуються на фінансування бюджету та забезпечення потреб країни.

    Зростання зафіксували й серед інших категорій інвесторів. Портфель страхових компаній за рік збільшився майже на 30% і досяг 24,6 млрд гривень. Вкладення юридичних осіб зросли на 14,7%, до 213,4 млрд гривень. Найбільшими власниками державних облігацій залишаються українські банки, портфель яких зріс на 8,1% і становить 916,3 млрд гривень, або 46,3% від загального обсягу всіх ОВДП в обігу.

    Водночас частка Національного банку України у структурі власників державних облігацій продовжує скорочуватися. Якщо рік тому НБУ володів 36,6% усіх ОВДП, то станом на 1 липня 2026 року цей показник знизився до 33,2%. Обсяг портфеля регулятора за рік скоротився на 2,5% — до 655,8 млрд гривень. Така динаміка пов’язана з поступовим переходом до ринкової моделі фінансування державного бюджету, коли дедалі більшу роль відіграють приватні інвестори та фінансові установи.

    Частка іноземних інвесторів залишається відносно невеликою. Станом на початок липня нерезиденти володіли ОВДП на суму 17,8 млрд гривень, що становить 0,9% від загального обсягу ринку. У річному вимірі їхній портфель скоротився на 10,5%, хоча з початку 2026 року він зріс на 11,7%, що може свідчити про поступове відновлення інтересу іноземних інвесторів до українських державних цінних паперів.

    У Міністерстві фінансів наголошують, що розвиток внутрішнього ринку ОВДП залишається одним із ключових джерел фінансування державного бюджету. На 2026 рік уряд планує залучити через розміщення облігацій до 420 млрд гривень. Кошти від продажу державних цінних паперів спрямовуються на фінансування соціальних видатків, підтримку економіки та інших потреб держави, тоді як основні оборонні витрати покриваються як за рахунок внутрішніх доходів бюджету, так і міжнародної фінансової допомоги.

    Раніше Міністерство енергетики України вперше майже за два десятиліття також повідомило про інвестування коштів власного фінансового резерву в ОВДП. Уже вкладено близько 400 млн гривень, а загальний обсяг таких інвестицій протягом 2026 року має сягнути приблизно 785 млн гривень. Крім того, міжнародні кредитори погодилися відтермінувати виплати за державним боргом України до 2030 року, що має додатково підтримати фінансову стійкість країни в умовах війни.

    Фахівці пояснюють зростання популярності ОВДП одразу кількома чинниками: конкурентною дохідністю порівняно з банківськими депозитами, державними гарантіями повернення коштів, звільненням доходу фізичних осіб від оподаткування військовим збором та податком на доходи фізичних осіб, а також можливістю безпосередньо підтримати фінансову стійкість держави в умовах повномасштабної війни. Саме ці фактори сприяли тому, що за останній рік інвестиції українців у державні облігації зросли майже на 60% і досягли найвищого рівня за всю історію функціонування ринку ОВДП.

  • Перший великий тест для ринку капіталу: українцям готують доступ до акцій Київстар

    Перший великий тест для ринку капіталу: українцям готують доступ до акцій Київстар

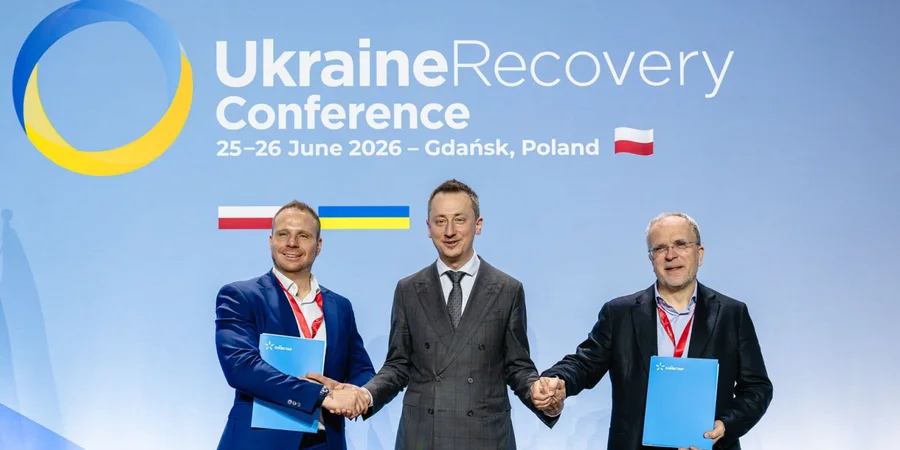
    Київстар і Національна комісія з цінних паперів та фондового ринку України підписали меморандум про співпрацю, який має стати кроком до розвитку українського ринку капіталу та розширення інвестиційних можливостей громадян. Документ було підписано під час Ukraine Recovery Conference, а його головна практична ідея — опрацювання механізму, який у майбутньому може дозволити українським інвесторам отримати доступ до акцій Kyivstar Group Ltd., що торгуються на американській біржі Nasdaq під тікером KYIV.

    У межах меморандуму сторони підтвердили зацікавленість у реалізації пілотного проєкту зі створення механізму доступу українських інвесторів до акцій Kyivstar Group Ltd. Йдеться не про нове публічне розміщення чи подвійний лістинг, а про потенційний інструмент, який дасть змогу українцям інвестувати в уже наявні акції компанії через локальну інфраструктуру та брокерські канали. Reuters уточнює, що ініціатива передбачає торгівлю обмеженою кількістю наявних акцій через визначеного брокера, а повноцінний локальний лістинг може розглядатися вже після завершення війни.

    Президент групи Київстар Олександр Комаров заявив, що українські інвестори повинні мати більше можливостей брати участь у розвитку успішних українських компаній через ринкові механізми, які відповідають міжнародним практикам. За його словами, підписання меморандуму є важливим кроком до створення передумов для реалізації подібних проєктів у майбутньому.

    У НКЦПФР також наголошують, що меморандум має допомогти зробити український ринок капіталу доступнішим для громадян і розширити інвестиційні можливості населення. Голова регулятора Олексій Семенюк назвав угоду з Київстар важливим кроком до більшої фінансової інклюзії та інтеграції української фінансової інфраструктури у глобальну економіку.

    Сторони планують спільно опрацьовувати нормативні, регуляторні, юридичні та організаційні умови для запуску ініціативи. Водночас реалізація такого механізму потребуватиме відповідності як українському законодавству, так і вимогам федерального законодавства США про цінні папери.

    Київстар став першою українською компанією з бізнесом виключно в Україні, акції якої торгуються на американській фондовій біржі Nasdaq. Торги акціями Kyivstar Group Ltd. під тікером KYIV стартували 15 серпня 2025 року після завершення процесу виходу компанії на фондовий ринок США.

    Вихід Київстар на Nasdaq став однією з найпомітніших подій для українського бізнесу під час війни. За даними The Wall Street Journal, під час дебюту на біржі ринкова капіталізація Kyivstar Group оцінювалася приблизно у 2,61 млрд доларів, а мажоритарним акціонером залишилася міжнародна телеком-група VEON.

    Kyivstar Group Ltd. є холдинговою компанією, що володіє ПрАТ «Київстар» — найбільшим мобільним оператором України. Станом на березень 2026 року компанія обслуговувала близько 22 млн абонентів мобільного зв’язку та понад 1,2 млн абонентів фіксованого зв’язку. Крім телеком-послуг, група розвиває цифрові сервіси, зокрема Big Data-рішення, хмарні продукти, кіберзахист, цифрове телебачення, медичні та транспортні сервіси.

    Особливість нового меморандуму полягає в тому, що він може створити прецедент для майбутнього доступу українців до акцій компаній, пов’язаних з Україною, але розміщених на міжнародних біржах. Через валютні обмеження та воєнний стан українським інвесторам складно напряму купувати іноземні цінні папери, тому запропонований механізм може стати тестом для нового підходу до інвестиційної інфраструктури. Reuters називає цю ініціативу важливою саме через те, що вона шукає рішення в умовах обмежень, які діють під час війни.

    Для України розвиток ринку капіталу має значення не лише як фінансова реформа, а й як інструмент післявоєнного відновлення. Доступ громадян до інвестицій у публічні компанії може допомогти формувати довгострокову культуру заощаджень та інвестування, а українським компаніям — відкривати шлях до більш широкого кола інвесторів.

    Водночас меморандум не означає, що українці вже зараз можуть вільно купувати акції Kyivstar на Nasdaq через українських брокерів. Йдеться про початок роботи над механізмом, який ще має пройти юридичне, технічне та регуляторне опрацювання. Після цього сторони зможуть визначити, чи можлива реалізація пілоту, у якому форматі він працюватиме та які категорії інвесторів зможуть ним скористатися.

    У Київстар підкреслюють, що підписаний документ закладає основу для співпраці між державою та бізнесом у розвитку ринку капіталу України. Для компанії це також продовження історії після виходу на Nasdaq: якщо торги в США відкрили доступ до Київстар для міжнародних інвесторів, то новий меморандум має на меті знайти шлях, аби до цієї історії могли долучитися й українці.

    Підписання меморандуму між Київстар і НКЦПФР може стати важливим кроком до модернізації українського фондового ринку. Якщо пілотний механізм буде реалізовано, він може стати першим прикладом того, як українські інвестори отримують доступ до акцій великої української компанії, що торгується на одній із головних бірж світу.

  • Україна отримає до 7 млрд євро інвестицій: ЄС запускає масштабний фонд відбудови

    Україна отримає до 7 млрд євро інвестицій: ЄС запускає масштабний фонд відбудови

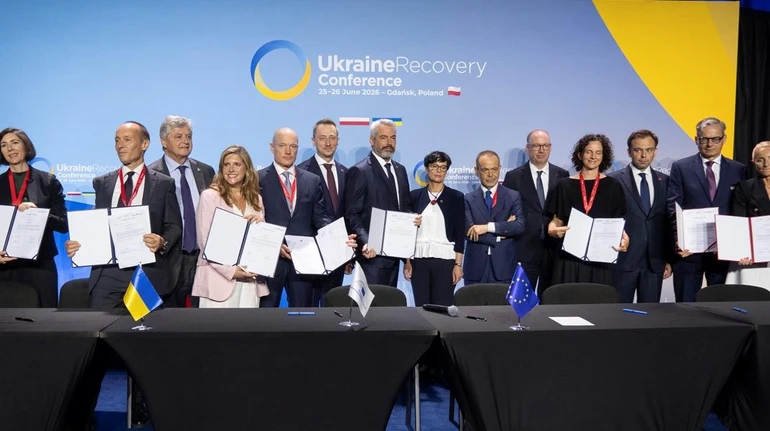
    Під час міжнародної конференції Ukraine Recovery Conference 2026 було офіційно оголошено про запуск Європейського флагманського фонду реконструкції України — нового масштабного інвестиційного інструменту, який у перспективі має стати одним із ключових механізмів залучення капіталу для відновлення української економіки та інфраструктури. За оцінками організаторів, фонд здатний мобілізувати до 7 мільярдів євро інвестицій у різні сектори української економіки, поєднуючи державне фінансування, гарантійні механізми та приватний капітал.

    Про запуск фонду повідомили в Міністерстві економіки, довкілля та сільського господарства України, наголосивши, що йдеться не лише про фінансовий інструмент відбудови, а про довгострокову платформу стратегічних інвестицій у майбутнє України. У відомстві підкреслюють, що цей механізм покликаний працювати не після завершення війни, а вже зараз, у період активних бойових дій, що є важливим сигналом довіри міжнародних партнерів до української економіки та її стійкості.

    Міністр економіки, довкілля та сільського господарства Олексій Соболев зазначив, що запуск флагманського фонду демонструє зміну підходу до відновлення держави, коли інвестиції залучаються паралельно з процесами захисту та стабілізації економіки. За його словами, Україна вже зараз формує інвестиційні механізми, які дозволяють запускати масштабні проєкти реконструкції без очікування завершення війни, що має прискорити темпи відновлення після досягнення миру.

    Європейська комісія, яка є одним із ключових учасників ініціативи, вже підписала угоди про внески з трьома партнерами, що забезпечили 160 мільйонів євро фінансування в межах інвестиційної рамки Ukraine Investment Framework, яка є складовою ширшої програми Ukraine Facility. Ці кошти формують початкову фінансову базу нового фонду та мають стати відправною точкою для залучення значно більших приватних інвестицій у відбудову.

    Додатково передбачено, що кожен із так званих якірних урядів має внести по 15 мільйонів євро, що дозволяє сформувати початковий капітал ризику. У результаті фонд офіційно стартує з приблизно 220 мільйонами євро, які можуть бути використані як основа для запуску перших великих інвестиційних проєктів у сфері відбудови, інфраструктури та промислового розвитку.

    Окрему роль у структурі фонду відіграватиме приватний інвестиційний сектор. Управляючий консорціум, до якого входять Amber Infrastructure Group та Dragon Capital, інвестує додатково 45 мільйонів євро. Таким чином, на стартовому етапі загальний обсяг доступного капіталу становить близько 265 мільйонів євро, які вже готові до розміщення в проєкти реконструкції.

    У Міністерстві економіки пояснюють, що модель фонду побудована за принципом мультиплікації інвестицій, коли кожне вкладене євро державного або гарантійного капіталу має залучати кілька євро приватних інвестицій. Саме завдяки цьому механізму фонд планує досягти першого етапу розширення капіталу до 500 мільйонів євро вже у найближчі місяці, а згодом вийти на рівень 1 мільярда євро.

    У довгостроковій перспективі структура фонду розрахована на значно масштабніший ефект. Очікується, що він зможе стати платформою для мобілізації до 7 мільярдів євро інвестицій у такі ключові сфери, як енергетика, транспортна інфраструктура, житлове будівництво, промисловість, логістика та інші критично важливі сектори української економіки. При цьому значна частина проєктів може реалізовуватися ще до завершення війни, що дозволить скоротити час повноцінного відновлення країни після настання миру.

    Запуск Європейського флагманського фонду реконструкції України став одним із ключових практичних результатів Ukraine Recovery Conference 2026, яка зосереджена на формуванні довгострокової фінансової архітектури відбудови держави. Учасники конференції наголошують, що перехід від політичних декларацій до конкретних фінансових інструментів є критично важливим для забезпечення стійкого відновлення України та залучення глобального приватного капіталу.

    Нагадаємо, раніше уряд Великої Британії також підтвердив гарантії щодо кредиту на 210 мільйонів фунтів стерлінгів для забезпечення стабільних поставок збагаченого урану компанією Urenco для українських атомних електростанцій протягом найближчих двох років, що додатково підсилює енергетичну та економічну стійкість України.

  • «Реконструкція під обстрілами, скільки часу потрібно Україні, щоб відродити ключові сектори економіки»

    «Реконструкція під обстрілами, скільки часу потрібно Україні, щоб відродити ключові сектори економіки»

    Чотири з половиною роки війни поставили перед Україною завдання безпрецедентного масштабу. Світовий банк, Європейська комісія, ООН та уряд у спільному звіті RDNA5 (лютий 2026) оцінили прямі збитки в 195,1 млрд доларів, а загальні економічні втрати — у 666,7 млрд. Щоб повернутися до нормального життя і вийти на новий рівень, країні потрібно залучити 587,7–588 млрд доларів протягом 2026–2035 років. Це майже трирічний ВВП за довоєнними прогнозами.

    Найважчі ділянки — транспорт (96 млрд), енергетика (91 млрд) і житло (90 млрд доларів). Саме вони стали пріоритетом перших відновлювальних проєктів. Уже зараз, попри постійні ризики, бригади відновлюють пошкоджені об’єкти, запускають тимчасові схеми енергопостачання та розпочинають компенсаційні програми для людей, які втратили домівки. Понад три мільйони домогосподарств (14% житлового фонду) чекають на допомогу, а руйнування найбільше вдарили по прифронтових регіонах.

    Фахівці впевнені: критичну інфраструктуру (енергетику, ключові дороги, порти) можна суттєво відновити за 3–7 років, якщо активно застосовувати принцип «будувати краще, ніж було». Житлове будівництво розтягнеться на 5–10 років і більше. Розмінування ж потребує десятиліть. Головні перешкоди — брак робочих рук через еміграцію та демографічні проблеми, зростання вартості матеріалів і загроза корупції. Але є й оптимізм: приватний бізнес за правильних умов готовий взяти на себе до 40% робіт.

    Порівняння з післявоєнною Німеччиною та Японією показує, що швидкість відновлення залежить не тільки від грошей, а й від реформ, політичної стабільності та суспільної єдності. Якщо все скластися вдало, вже через 5–7 років після закінчення активних бойових дій Україна зможе запустити повноцінне економічне зростання. Це буде справжнім тестом на спроможність країни перетворити руїни на фундамент нового майбутнього.

    Як повідомлялося раніше, експерти також наголошують, що відновлення України не обмежуватиметься реконструкцією зруйнованих міст і доріг. Не менш важливими викликами залишаються подолання демографічної кризи, реінтеграція ветеранів, розвиток сучасної системи психічного здоров’я та проведення глибоких реформ. За сприятливого сценарію країна зможе досягти стійкого економічного зростання, інтегруватися до європейського ринку та суттєво модернізувати економіку, однак реалізація такого сценарію залежатиме від гарантій безпеки, ефективності державного управління та збереження міжнародної підтримки.