Позначка: житло

  • Комунальне БТІ стало доступніше: документи тепер можна оформити у ЦНАПах

    Комунальне БТІ стало доступніше: документи тепер можна оформити у ЦНАПах

    Комунальне БТІ Києва офіційно повідомило, що не має жодних філій чи представництв за іншими адресами, окрім офісу на вулиці Трьохсвятительській, 4-В. Про це йдеться в заяві підприємства, опублікованій за підтримки КМДА.

    За словами директора Департаменту комунальної власності міста Києва Андрія Гудзя, робота БТІ стала більш прозорою та доступною завдяки розширенню каналів отримання послуг. Відтепер кияни можуть замовити технічну інвентаризацію та отримати технічний паспорт не лише безпосередньо в БТІ, а й у Центрах надання адміністративних послуг (ЦНАПах).

    Як оформити техпаспорт
    Подати заявку на виготовлення техпаспорта можна у кілька способів:

    • телефоном;

    • через онлайн-сервіс на сайті БТІ;

    • особисто в будь-якому ЦНАПі Києва;

    • безпосередньо в офісі за адресою вул. Трьохсвятительська, 4-В.

    Зниження цін на послуги
    Як повідомили в БТІ, ціни на виготовлення технічних паспортів знижено на 10–20%. Це стало можливим завдяки внутрішнім оптимізаційним рішенням і мобілізації ресурсів підприємства. При цьому якість послуг залишається високою, а ціноутворення залежить виключно від термінів виконання.

    Попередження про підробки
    У комунальному БТІ окремо наголосили: жодні інші організації під схожими назвами, що працюють в інших районах Києва, не мають стосунку до КМДА. Їхні документи не визнаються офіційними.

    Усі технічні паспорти, які виготовляє БТІ, створюються відповідно до чинного законодавства та вносяться до Єдиної державної електронної системи у сфері будівництва (ЄДЕССБ). Це дозволяє значно спростити оформлення документів та є важливою умовою для подання заяв на компенсацію у разі пошкодження або втрати майна.

  • Топ-менеджери збагачуються у 56 разів швидше, ніж звичайні працівники

    Топ-менеджери збагачуються у 56 разів швидше, ніж звичайні працівники

    Розрив між доходами керівників компаній і пересічних працівників набуває катастрофічних масштабів. Про це повідомляє видання «Закон і Бізнес» з посиланням на міжнародне дослідження, яке охопило 2000 компаній у 35 країнах.

    Від 2019 року зарплати генеральних директорів зросли на 50% у реальному вираженні, тоді як доходи звичайних працівників — лише на 0,9%. Іншими словами, топ-менеджери стали багатшими у 56 разів швидше, ніж їхні підлеглі.

    Особливо разючі масштаби нерівності демонструє Європа. Так, у 2024 році середній дохід CEO в Ірландії сягнув $6,7 млн на рік, у Німеччині — $4,7 млн. У країнах, що розвиваються, розрив хоч і менший, але теж значний: в Індії — $2 млн, у Південній Африці — $1,6 млн.

    «Це не випадкова аномалія. Система працює саме так, щоби збагачення концентрувалося на вершині, залишаючи більшість людей боротися за базові потреби — житло, їжу, доступ до медицини», — заявив виконавчий директор Oxfam International Амітабх Бехар.

    Гендерна нерівність також залишається гострою проблемою. Із понад 45 тисяч компаній, де керівники заробляють понад $10 млн на рік і чия стать відома, лише 7% очолюють жінки.

    Найзаможніші представники глобального бізнесу лише за 2024 рік наростили свої статки на $206 млрд, або в середньому $23 500 на годину. На цьому тлі навіть очікуване підвищення реальних зарплат на 2,7% у 2024 році, за даними МОП, не виглядає значним. У багатьох країнах відзначається фактична стагнація доходів — наприклад, у Франції, Іспанії та ПАР зростання не перевищило 0,6%.

    Як підкреслюють в Oxfam, глобальна нерівність залишається шокуючою, особливо в країнах із низьким рівнем доходу. Там 10% найбагатших заробляють у 3,4 раза більше, ніж 40% найбідніших громадян.

    На цьому тлі в Україні тривають зусилля з підтримки вразливих категорій населення. Зокрема, учасники бойових дій мають право на достроковий вихід на пенсію. Однак ці адресні ініціативи не змінюють загального фону — у світі прірва між «верхами» та «низами» продовжує зростати.

  • Скільки років треба відкладати на квартиру в Україні

    Скільки років треба відкладати на квартиру в Україні

    Купівля власного житла для багатьох українців залишається важливою, але все менш доступною мрією. Економічна нестабільність, інфляція та постійне зростання цін на нерухомість роблять цей процес тривалим і складним.

    Щоб придбати однокімнатну квартиру, середньостатистичному українцю доведеться відкладати всю свою зарплату протягом багатьох років. Залежно від міста ситуація виглядає так:

    • Київ – 19,5 року. Столиця залишається найдорожчим містом для покупки нерухомості через високий попит та вартість квадратного метра.
    • Львів – 14 років. Популярність міста зростає завдяки туристам та інвесторам, що підштовхує ціни вгору.
    • Одеса – 11,6 року. Портове місто приваблює не лише місцевих мешканців, а й сезонних покупців, що впливає на вартість житла.
    • Дніпро – 9,8 року. Індустріальний центр з більш доступними цінами на нерухомість.
    • Харків – 7,2 року. Найдешевше місто серед найбільших обласних центрів, що робить квартири відносно доступними.

    Що впливає на доступність житла?

    Ціни на нерухомість залежать від багатьох факторів, зокрема:

    • рівня середньої зарплати у регіоні,
    • попиту на житло,
    • розвитку інфраструктури,
    • загальної економічної ситуації,
    • інвестиційної привабливості міста.

    Київ та Львів традиційно утримують лідерство за ціною квадратного метра, тоді як у Харкові та Дніпрі житло є порівняно дешевшим.

    Попри всі складнощі, експерти прогнозують, що зростання цін на квартири продовжиться. Це означає, що українцям доведеться ще довше збирати на власне житло або шукати альтернативні варіанти, зокрема іпотеку чи програми державної підтримки.

  • Житло в Україні дорожчає

    Житло в Україні дорожчає

    В Україні житло стрімко дорожчає, проте купити квартиру для більшості громадян – це завдання, яке виглядає майже нереальним. Навіть при повному заощадженні всіх доходів середньому українцю знадобиться близько десяти років, щоб накопичити на власне житло.

    Якщо ще у 2018 році середня вартість будівництва житла була значно нижчою, то нині собівартість зросла на 200%. При цьому ціни на первинному ринку піднялися на 197%, а на вторинному – на 160%. Виходить, що забудовникам стає все складніше зберігати прибутковість, а покупцям – ще важче знайти доступне житло.

    Попри високу потребу в житлі, українці рідко користуються іпотекою – її частка в загальній кількості угод не перевищує 5,4%. Проте цей показник все ж кращий, ніж у 2021 році, коли іпотека покривала лише 3-3,9% купівель.

    Один із головних рушіїв ринку іпотечного кредитування – державна програма єОселя. За даними Національного банку України, 97% іпотечних кредитів у 2024 році видані саме в межах цієї програми. Вона дозволяє українцям купувати житло під значно нижчі відсотки, ніж стандартна комерційна іпотека.

    Найпопулярнішим варіантом серед учасників програми залишається вторинний ринок – на нього припадає 67% угод. Ще 24% квартир придбали у готових новобудовах, а лише 9% – на стадії будівництва.

    З моменту старту програми єОселя нею скористалися 14 997 українських родин, отримавши кредити на суму понад 24,3 млрд грн.

    Хто може розраховувати на доступну іпотеку?

    Програма спрямована на тих, хто не має власного житла або проживає у зоні бойових дій. У першу чергу нею можуть скористатися:
    Військовослужбовці – як чинні, так і ветерани, а також члени їхніх родин.
    Медичні працівники – лікарі та медсестри державних і комунальних лікарень.
    Освітяни – викладачі та вчителі державних шкіл та університетів.
    Науковці – співробітники державних та комунальних наукових установ.

    Попри всі зусилля уряду зробити іпотеку доступнішою, вона все ще залишається привілеєм для окремих категорій громадян. А тим, хто не підпадає під програму єОселя, залишається лише сподіватися на суттєві економічні зміни або десятирічне накопичення коштів без жодних витрат.

  • НАБУ виявило корупційні схеми у родині народної депутатки

    НАБУ виявило корупційні схеми у родині народної депутатки

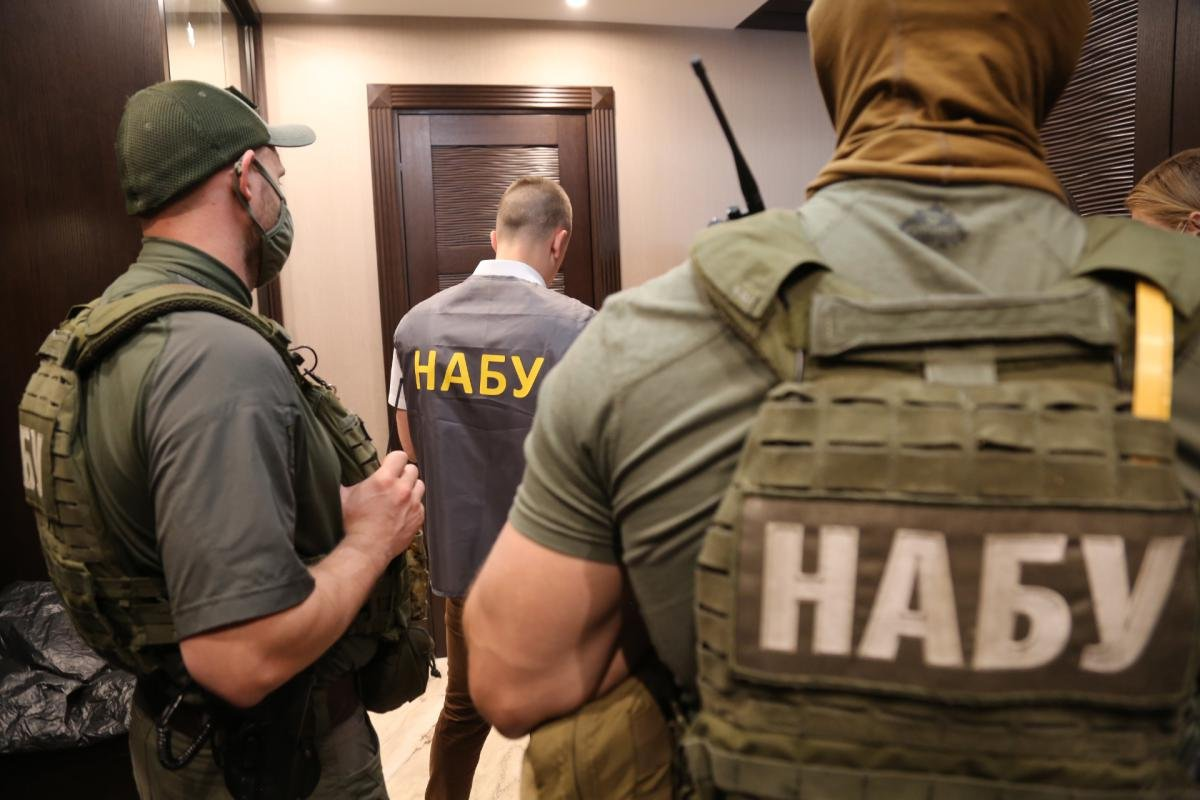
    Народна депутатка України та її чоловік стали фігурами кримінальної справи, яку відкрили НАБУ та САП через підозри у легалізації незаконно здобутих коштів і недекларуванні майна. За даними слідства, нардепка набула кошти в розмірі понад 20 млн грн у 2021-2022 роках, що значно перевищувало її законні доходи. Ці гроші, як стверджують правоохоронці, вона передала у позику чоловікові, який на них придбав нерухомість на Одещині.

    Додатково, ані сама народна депутатка, ані її чоловік не вказали в деклараціях за 2023 рік вказане домоволодіння та дві земельні ділянки, хоча вони фактично перебували у їхньому користуванні. Ці дії порушують законодавство і створюють підозри щодо порушення антикорупційних норм.

    За інформацією НАБУ, нардепці було повідомлено про підозру за ч. 1 ст. 368-5 (недекларування значних сум коштів) та ч. 2 ст. 366-2 (подання завідомо недостовірної інформації у декларації). Її чоловік підозрюється у легалізації коштів через покупку нерухомості (ч. 2 ст. 209) і поданні недостовірних даних у декларації (ч. 2 ст. 366-2 КК).

    Зараз справа знаходиться на етапі слідства, і всі дії підлягають ретельному вивченню правоохоронними органами. Це є ще одним показовим випадком у боротьбі з корупцією серед представників влади.

  • В ЄС шукатимуть майно українців, куплене за “корупційні кошти”

    В ЄС шукатимуть майно українців, куплене за “корупційні кошти”

    Як повідомляють наші джерела, з поверненням Дональда Трампа в Овальний кабінет європейці розпочнуть детальну перевірку всіх крупних покупок нерухомості та бізнесу громадянами України, починаючи з лютого 2022 року.

    За інформацією джерел, перевірки пов’язані з інформованістю європейських структур про високий рівень корупції в Україні та побоювання, що кошти, якими громадяни України оперують за кордоном,  можуть мати “корупційне походження”.

    Так як під моніторинг попадають угоди укладені українцями починаючи з лютого 2022 року, можемо припустити, що шукатимуть розтрату військової допомоги наданої Україні, для захисту від агресії РФ.

    Так, за інформацією джерел, з початку тижня деякі європейські нотаріуси при оформлені громадянами України угод з купівлі нерухомості (як житлової так і комерційної) почали більше цікавитись “первинною документацією та задавати додаткові питання про походження коштів”.

    Нагадуємо, в кінці грудня 2024 року Дональд Трамп натякнув на масштабні перевірки цільового використання військової допомоги наданої США та заявив, що “Україна має відзвітувати за кожен долар американської допомоги”.

  • Рекордна іпотека 2024 року: як оформити кредит на житло

    Рекордна іпотека 2024 року: як оформити кредит на житло

    Протягом 2024 року українці оформили іпотечні кредити на рекордну суму, яка перевищила навіть показники довоєнного 2021 року. Цей результат став можливим завдяки державним програмам, спрямованим на підтримку громадян у придбанні власного житла.

    Розглянемо, як можна оформити кредит на житло.

    До війни український ринок іпотечного кредитування стрімко зростав. Навіть у 2020 році, попри коронавірусну пандемію, кількість кредитів зросла більш ніж на третину порівняно з 2019 роком. Це стало можливим завдяки зниженню відсоткових ставок, що стимулювало попит на житлові кредити. Проте ринок обвалився після початку широкомасштабного вторгнення Росії у 2022 році.

    Однак станом на грудень 2024 року за грошовим обсягом кредитів на житло вдалося обігнати не лише минулий рік, а й довоєнний 2021-й, який був найуспішнішим. Зокрема, за інформацією Мінекономіки, з початку 2024 року українці взяли 8 515 кредитів на 14,6 млрд грн на придбання житла лише за програмою “єОселя”.

    Умови стандартної іпотеки

    Умови стандартних іпотечних кредитів в Україні можуть суттєво відрізнятися в кожному окремому банку. Кредит надають громадянам від 18 до 70 років, хоча деякі банки встановлюють інші межі, наприклад, від 23 до 65 років.

    Річна відсоткова ставка безпосередньо залежить від облікової ставки Національного банку України, яка станом на кінець 2024 року становить 13,5%. У підсумку, вартість іпотечного кредиту на житло коливається в межах від 14 до 30 відсотків річних.

    Наприклад, за кредит на житло вартістю 1 мільйон гривень під 20% річних доведеться сплатити банку 200 тисяч гривень у вигляді відсотків за рік. Стандартний перший внесок зазвичай становить 30-40% від вартості житла, що у цьому випадку складе 300-400 тисяч гривень.

    Погашення кредиту здійснюється щомісяця згідно з графіком платежів, а розмір щомісячного платежу залежить від ставки, суми та терміну кредитування. До прикладу, при ставці 20% річних і кредиті на суму 1 мільйон гривень терміном на 20 років, щомісячний платіж складатиме близько 17 тисяч гривень.

    Ставки за стандартними іпотечними кредитами можуть бути як фіксованими, так і плаваючими. У банків, які мають фіксовану ставку, вона змінюється лише в перший рік, оскільки враховується реальна процентна ставка. Це показник, який враховує повну вартість кредиту, включаючи всі додаткові витрати: комісії, страхові платежі, адміністративні збори тощо.

    Наприклад, OTP Bank має фіксовану річну ставку у 29,99% на іпотечний кредит на суму від 200 до 750 тис. грн на строк від 1 до 5 років. У реальному вимірі ця ставка складе від 36,47% до 42,79%. Проте за такою ставкою кредит доведеться сплачувати лише перший рік, після чого вона повернеться до показника 29,99% річних.

    Банки з плаваючою ставкою прив’язують її до індексу UIRD (Ukrainian Index of Retail Deposit Rates), який відображає середню ставку за депозитами фізичних осіб у гривні. Станом на 25 грудень 2024 року UIRD становить 12,83%.

    Оформлення іпотеки за програмою “єОселя”

    Програма “єОселя” реалізується через десять банків-партнерів: Ощадбанк, Приватбанк, Укргазбанк, Глобус Банк, Sky Bank, Укрексімбанк, Sense Bank, BISbank, РадаБанк і Банк Кредит Дніпро. Вони надають іпотечні кредити під 3-7% річних строком від 1 до 25 років на суми від 100 тис. грн до 12 млн грн.

    Відсоткова ставка залежить від категорії позичальника та його професійної діяльності. Кредит під 3% річних надається працівникам державного сектору, зокрема:

    • Сектор безпеки та оборони (військові, правоохоронці, працівники ДСНС, прикордонної служби, СБУ тощо).
    • Працівникам медичної сфери (лікарі, медсестри, працівники державних медичних закладів).
    • Освітянам (вчителі, викладачі, вихователі державних навчальних закладів).
    • Науковцям, які працюють у державних наукових установах.
    • У позичальників не має бути іншого житла або нерухомість, яке не відповідає санітарним нормам.

    Кредит під 7% річних доступний іншим громадянам України за умов:

    • Офіційний дохід, платоспроможність і вік від 18 до 70 років (на момент погашення кредиту).
    • Відсутність власного житла або наявність житла, яке: менше ніж 52,5 м² + 21 м² на кожного наступного члена сім’ї або розташоване в зоні бойових дій або на тимчасово окупованій території.
    • Позичальник не перебуває у санкційних списках та не є учасником інших державних програм із забезпечення житлом.

    Після реєстрації та подання заявки в додатку “Дія” банк починає її розгляд. Для цього потрібно надати пакет документів, що включає паспорт, ідентифікаційний код, довідку про доходи, підтвердження працевлаштування в одній із пільгових категорій, а також документи про сімейний стан.

    Паралельно необхідно обрати житло, яке можна придбати за програмою “єОселя”. Програма дозволяє купувати як новобудови, так і нерухомість на вторинному ринку, але воно має відповідати технічним вимогам банку та бути оціненою сертифікованим експертом.

    Варто враховувати, що в перший рік реальна ставка також буде вищою за 7 чи 3 відсотки.
  • Шуляк розповіла про зміни в програмі “єОселя”

    Шуляк розповіла про зміни в програмі “єОселя”

    В Україні стартували зміни в програмі єОселя, які надають можливість вимушеним переселенцям, які залишили свої домівки через війну, купувати житло віком до 10 років. Про це повідомила голова комітету Верховної Ради з питань організації державної влади, місцевого самоврядування, регіонального розвитку і містобудування Олена Шуляк.

    Нова ініціатива стосується житла, розташованого в Чернігівській, Сумській, Харківській, Запорізькій та Херсонській областях. Раніше за програмою єОселя в цих регіонах можна було придбати тільки житло, яке не перевищує три роки. Ці обмеження значно зменшували можливості для переселенців, які прагнули знайти нове житло.

    Згідно з новими умовами, внутрішньо переміщені особи (ВПО) та члени їхніх сімей першого ступеня споріднення можуть купувати житло, що було введено в експлуатацію не раніше ніж 10 років до дати укладення договору. Це стало можливим завдяки внесенню змін до умов доступного іпотечного кредитування громадян України за програмою єОселя.

    Шуляк зазначила, що уряд залишив без змін норму щодо віку житла в Києві. У столиці програма єОселя продовжує діяти з обмеженням: житло не може бути старшим за три роки. Цей аспект також потребує подальшого доопрацювання.

  • Верховна Рада схвалила законопроєкт про спрощення компенсацій за житло для переселенців у першому читанні

    Верховна Рада схвалила законопроєкт про спрощення компенсацій за житло для переселенців у першому читанні

    Верховна Рада підтримала новий законопроєкт, що спрощує процедуру отримання компенсації за житло для внутрішньо переміщених осіб (ВПО).

    Законопроєкт № 11161 був схвалений у першому читанні 4 червня 2024 року.

    У пояснювальній записці до законопроєкту зазначено, що він спрямований на покращення соціального та економічного становища ВПО, поліпшення їхнього життя та адаптацію, а також на швидку інтеграцію переселенців у нові громади.

    Один із авторів законопроєкту, депутат Василь Мокан, заявив, що схвалення в першому читанні є кроком до спрощення процедури отримання компенсації за житло для мешканців прифронтових або окупованих територій. За його словами, якщо жителі звільнених територій могли отримати компенсацію за зруйноване житло, то для переселенців подібний алгоритм досі не був прописаний.

    Автори законопроєкту пропонують:

    • Не проводити процедуру обстеження нерухомості (пошкодженої або зруйнованої), що перебуває в зоні активних бойових дій або на окупованих територіях.
    • Прирівняти пошкоджені об’єкти нерухомості на окупованих територіях до зруйнованих.
    • Спростити процедуру отримання компенсації за пошкоджену або зруйновану нерухомість для ВПО.

    Законопроєкт наразі пройшов лише перше читання.

  • Нові повноваження військової поліції, що дозволено за законом

    Нові повноваження військової поліції, що дозволено за законом

    Серед повноважень військової поліції є можливість тимчасово обмежувати рух на дорогах, зупиняти автомобілі та перевіряти документи, а також проникати у житло громадян. Це переважно стосується заходів щодо затримання осіб, підозрюваних у вчиненні злочину, та в обставинах, що загрожують життю і здоров’ю людей.

    Відповідні норми містяться у законопроєкті про Військову поліцію 6569-д від 31 травня, який Комітет Верховної Ради з питань правоохоронної діяльності рекомендував ухвалити за основу 30 травня.

    Зазначається, що наразі ці повноваження має Військова служба правопорядку, але за новим законом її буде ліквідовано протягом трьох місяців.

    Військова поліція матиме право проникати у житло або інші володіння громадян у невідкладних випадках, пов’язаних із порятунком життя людей та майна або з переслідуванням осіб, підозрюваних у вчиненні злочину, відповідно до законодавчих норм. Нинішня Військова служба правопорядку таких повноважень не має.

    Законопроєктом передбачено, що у разі введення воєнного або надзвичайного стану Військова поліція буде займатися:

    • боротьбою з ворожими диверсійно-розвідувальними групами на території України;
    • охороною військових об’єктів, військових містечок та їх населення, сприянням його евакуації;
    • відновленням та підтриманням порядку і дисципліни у військових частинах;
    • забезпеченням дотримання особливого режиму в’їзду і виїзду, а також обмеженням свободи пересування осіб та руху транспортних засобів.

    Згідно з новим законом, Військова поліція та її уповноважені посадові особи мають право перевіряти документи у військовослужбовців Збройних Сил України та Державної спеціальної служби транспорту, військовозобов’язаних та резервістів під час зборів, а також у військовослужбовців інших військових формувань та правоохоронних органів. На території військових частин та об’єктів вони можуть перевіряти документи у всіх осіб, проводити особистий огляд, огляд речей, транспортних засобів, та вилучати документи й предмети, що є знаряддям або об’єктом правопорушення.

    Військова поліція також отримує право:

    • викликати осіб для надання пояснень у справах про правопорушення, що знаходяться в її провадженні;
    • затримувати і тримати військовослужбовців, військовозобов’язаних та резервістів під час зборів на гауптвахтах;
    • зупиняти для перевірки документів осіб у військовій формі, які мають ознаки психічного розладу, алкогольного, наркотичного чи токсичного сп’яніння, та створюють реальну небезпеку для оточуючих, з негайним повідомленням лікувального закладу або командирів для вирішення питання про їх огляд у медичних закладах;
    • зупиняти військові транспортні засоби у разі порушення правил дорожнього руху, за наявності ознак технічної несправності транспорту або забруднення ним довкілля, або якщо є підозра, що він використовується з протиправною метою, для огляду і перевірки документів водіїв, дорожніх листів та відповідності вантажів товарно-транспортним документам.